引言
在“雙碳”目標與新型電力系統建設的雙重驅動下,電力信息化已成為能源轉型的核心引擎。智能電網作為電力信息化的高級形態,正推動發電、輸電、變電、配電、用電及調度全環節的數字化、智能化升級。本報告深入剖析智能電網背景下電力信息化的市場規模、競爭格局及重點企業,為行業參與者提供決策參考。
一、智能電網:電力信息化的核心戰場
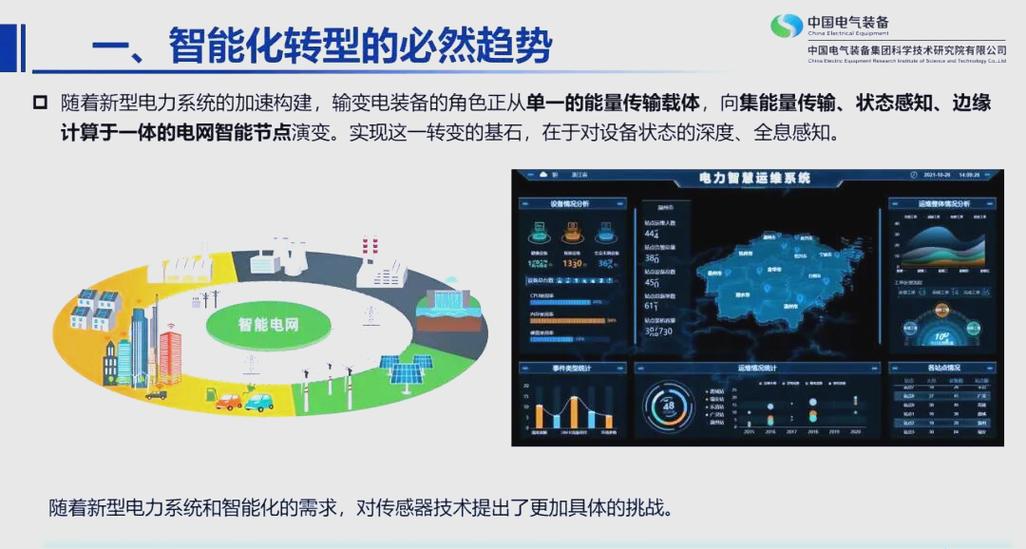
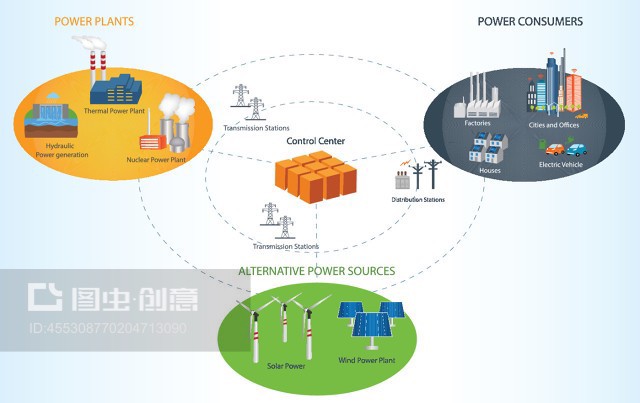
智能電網通過集成先進傳感、通信、計算與控制技術,實現電力流、信息流、業務流的深度融合。其建設重點包括:
- 智能調度:基于AI的負荷預測與新能源消納,提升電網穩定性;
- 配電自動化:故障自愈、線損分析,提高供電可靠性;
- 用電信息采集:智能電表全覆蓋,支撐需求側響應;
- 電網數字化平臺:云邊協同架構,打通數據孤島。
政策層面,《關于推進電力源網荷儲一體化和多能互補發展的指導意見》《新型電力系統發展藍皮書》等文件明確要求加快電網數字化轉型,為電力信息化市場注入強勁動力。
二、市場規模:萬億賽道加速擴容
2.1 整體規模
據測算,2023年中國電力信息化市場規模已突破1200億元,預計2025年將達到1800億元,年復合增長率(CAGR)約15%-20%。其中,智能電網相關投入占比超過60%,是增長的主要驅動力。
2.2 細分結構
- 硬件(智能終端、傳感器、通信設備):占比約40%,增速穩定;
- 軟件(電網調度系統、EMS/DMS、數據分析平臺):占比約35%,增速最快(20%+);
- 服務(咨詢、運維、網絡安全):占比約25%,隨系統復雜度提升而擴大。
2.3 驅動因素
- 新能源并網:風光裝機激增,要求電網具備更強感知與調控能力;
- 電改深化:現貨市場、輔助服務市場產生海量數據交互需求;
- 技術融合:5G、北斗、數字孿生、AI大模型在電網場景落地;
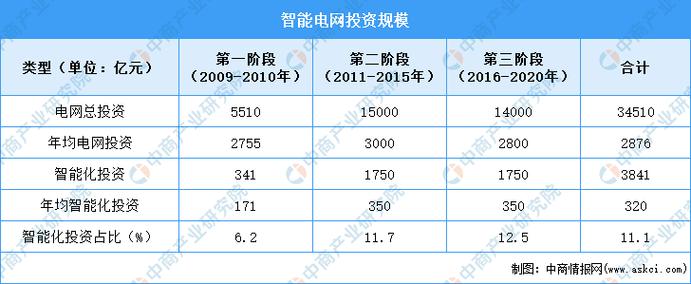
- 投資加碼:國家電網、南方電網“十四五”期間規劃數字化投資超3000億元。
三、競爭格局:多極并存,生態分化
電力信息化市場呈現“金字塔”型結構:
- 第一梯隊:電網系內部巨頭——國電南瑞、南瑞繼保、中國電力科學研究院等,依托電網背景、標準制定權及全棧解決方案能力,占據調度、配電自動化等核心領域主導地位。
- 第二梯隊:ICT與能源跨界龍頭——華為、騰訊云、百度智能云、阿里云等,提供云平臺、AI算法、物聯網基礎設施,在數據中臺、智能巡檢等方向快速滲透。
- 第三梯隊:垂直領域專業廠商——遠光軟件(電力財務、ERP)、朗新科技(用電營銷)、東軟集團(電力信息化)、積成電子(智能表計)等,在細分賽道具備技術護城河。
- 第四梯隊:新興創新企業——聚焦虛擬電廠、碳管理、網絡安全等長尾場景,憑借靈活機制獲得資本青睞。
競爭關鍵要素:行業know-how(電網業務理解)、標準符合性(如IEC 61850)、生態整合能力、網絡安全資質。
四、重點企業分析
4.1 國電南瑞(600406)
- 定位:電網自動化與信息化絕對龍頭。
- 核心優勢:調度自動化系統市占率超70%,配電自動化、電動汽車充電網絡全面領先;背靠國家電網,深度參與標準制定。
- 智能電網布局:新一代調度技術支持系統(D5000)、配電物聯網、能源互聯網營銷服務系統。
- 業績:2023年營收超500億元,電網數字化業務貢獻顯著。
4.2 華為
- 定位:電力行業數字化轉型的ICT底座提供商。
- 核心優勢:鯤鵬/昇騰算力、鴻蒙物聯、5G切片、盤古電力大模型;與兩大電網建立聯合實驗室。
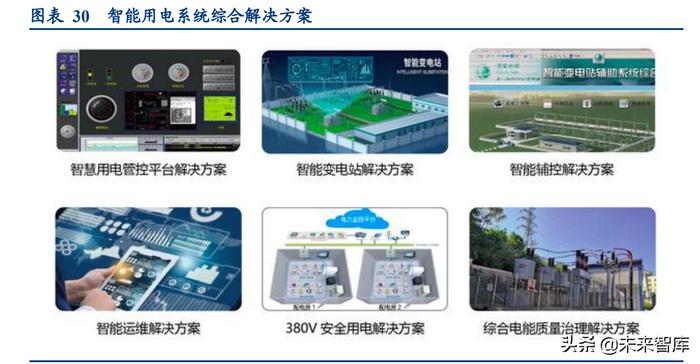
- 智能電網布局:智能配電房、輸電線路巡檢、電力云、數字孿生電網。
4.3 朗新科技(300682)
- 定位:能源互聯網平臺與運營服務商。
- 核心優勢:用電營銷系統覆蓋超3億用戶,“新電途”聚合充電平臺快速發展;能源數字化+能源互聯網雙輪驅動。
- 智能電網布局:新型電力負荷管理、虛擬電廠、分布式能源云。
4.4 遠光軟件(002063)
- 定位:電力行業管理信息化專家。
- 核心優勢:股東為國家電網,在集團財務、資產、供應鏈管理軟件領域占有率領先。
- 智能電網布局:電網企業數字化轉型平臺、智慧財務共享、碳資產管理。
4.5 積成電子(002339)
- 定位:智能電網終端與自動化系統供應商。
- 核心優勢:智能電表、配電終端、調度自動化主站;在山東、河北等地市場份額穩固。
五、挑戰與趨勢
挑戰:
- 網絡安全風險加劇,電力監控系統成為攻擊目標;
- 數據孤島仍存,跨部門、跨層級共享機制不健全;
- 核心技術(如高端芯片、實時操作系統)自主可控需加強。
趨勢:
1. AI大模型深度賦能:從負荷預測到設備缺陷識別,重構電網運維模式;
2. 數字孿生電網普及:實現全生命周期仿真與優化;
3. 虛擬電廠規模化:聚合分布式資源,形成可調用調節能力;
4. 信創加速:國產軟硬件在調度、營銷等核心系統替代;
5. 電力數據要素市場化:數據資產入表,催生新商業模式。
##
智能電網是電力信息化的主戰場,也是能源革命與數字革命融合的典范。在萬億市場空間中,電網系企業、ICT巨頭與垂直廠商將共同構建分層協作的生態體系。對于投資者與從業者而言,聚焦核心技術自主化、場景落地能力及網絡安全壁壘,方能抓住新型電力系統建設的歷史機遇。